※当記事にはプロモーションが含まれています
待ちに待ったボーナス。「せっかくだから欲しかった物を買いたい」「でも将来のために貯金もしておきたい」と、気持ちが揺れていませんか。20代はお給料がまだ多くない時期だからこそ、まとまったお金の使い道には迷いやすいものです。周りの人がどうしているのかも気になりますよね。
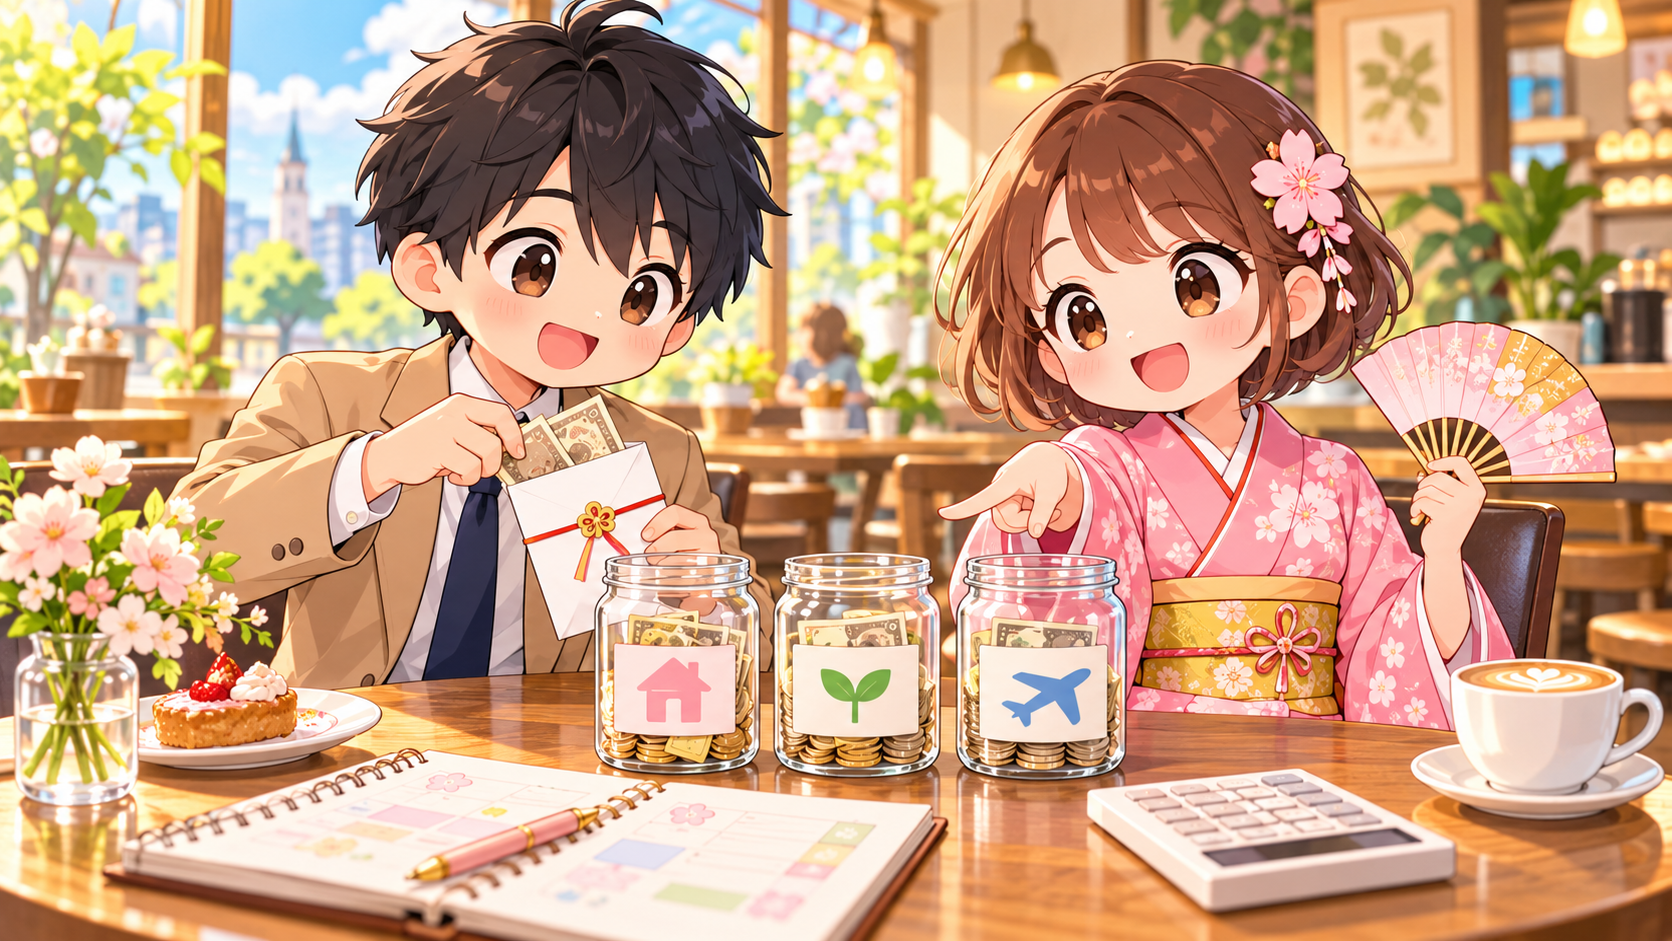
先に結論をお伝えすると、おすすめは「使う前に、先取り貯金・自己投資・ご褒美の3つに分けてしまう」ことです。比率に正解はありませんが、あらかじめ枠を決めておくと、貯金もしながら罪悪感なく楽しむことができます。この記事では、配分の考え方と具体的な例をご紹介します。
結論:ボーナスは「3つの箱」に分けてから使う
ボーナスを受け取ってから何となく使っていると、気づけば残高がほとんど残っていなかった、というケースは少なくありません。そこで役立つのが、受け取った直後に使い道ごとに振り分ける方法です。
- 先取り貯金:将来の安心や目標のために残しておくお金
- 自己投資:スキルや健康など、自分の価値を高めるためのお金
- ご褒美:頑張った自分へのご褒美として自由に使うお金
配分の一例は「貯金5:自己投資3:ご褒美2」
あくまで一つの目安ですが、たとえば手取り額の5割を貯金、3割を自己投資、2割をご褒美に回す考え方があります。手取り30万円なら、貯金15万円、自己投資9万円、ご褒美6万円というイメージです。
この比率は、貯金をしっかり確保しつつ、成長と楽しみにも予算を残すバランス型と言えます。ただし、貯金の状況や目標によって最適な比率は人それぞれです。後半で状況別のパターンも紹介しますので、自分に合う形を探してみてください。
比率を決めるときは「額面」ではなく、税金や社会保険料を差し引いた「手取り額」をもとに考えると計画がずれにくくなります。
先取り貯金:最初に確保しておきたい理由
3つの箱のうち、最初に分けておきたいのが先取り貯金です。「残ったら貯金しよう」と考えると、多くの場合は残らないと言われます。受け取ったらまず貯金分を別の口座へ移す、という順番が大切です。
まずは生活防衛資金を目標に
貯金の最初の目標としてよく挙げられるのが、生活費の3〜6か月分ほどの生活防衛資金です。急な病気や転職、引っ越しなど、20代は環境が変わりやすい時期でもあります。手元にまとまったお金があると、いざというときに慌てずに済みます。
貯金の置き場所を分けておく
普段使いの口座に入れたままだと、つい使ってしまいがちです。貯金用の口座を別に作る、定期預金を活用するなど、簡単には引き出せない仕組みにしておくと安心です。生活防衛資金が貯まってきたら、つみたて投資など長期の資産形成を検討する人も多いようです。
自己投資:20代だからこそ効果を実感しやすい
自己投資は、将来の収入や働き方の選択肢を広げるためのお金です。20代は時間をかけて学んだことを長く活かせるため、効果を実感しやすい時期と言われます。
- 資格取得や語学、プログラミングなどの学習費
- 仕事に役立つ本やオンライン講座
- 健康のためのジム代や、質の良い寝具
- 人脈や視野を広げるためのセミナー・イベント参加費
ポイントは、「何のために使うのか」を決めてから使うことです。目的があいまいなまま講座を申し込むと、途中で続かなくなることもあります。今年伸ばしたいスキルを一つ決めて、そこに集中するのがおすすめです。
ご褒美:罪悪感なく使うためのコツ
貯金ばかりで楽しみがゼロだと、次のボーナスまでのモチベーションが続きにくくなります。ご褒美の枠は、頑張った自分を認めるための大事な予算です。
コツは、ご褒美枠の中なら何に使っても自由と決めてしまうこと。旅行でも、欲しかったバッグでも、家族へのプレゼントでも構いません。枠が決まっていれば、使いすぎの心配をせずに思いきり楽しめます。「本当に欲しい物」を事前にリストアップしておくと、満足度の高い使い方ができます。
状況別・配分パターンの例
自分の状況に合わせて、比率を調整してみましょう。以下はあくまで例です。
- 貯金がまだ少ない人:貯金7:自己投資2:ご褒美1。まずは生活防衛資金づくりを優先
- 貯金がある程度できている人:貯金4:自己投資3:ご褒美3。成長と楽しみにも比重を置く
- 転職や資格取得を目指す人:貯金4:自己投資4:ご褒美2。学びへの投資を手厚く
- 結婚や引っ越しなど大きな予定がある人:貯金8:自己投資1:ご褒美1。目標額への到達を優先
比率は一度決めたら終わりではありません。ボーナスのたびに貯金額や目標を見直し、少しずつ調整していくのがおすすめです。
配分に迷ったら、プロに相談するのも一つの方法
「自分の場合、どれくらい貯金すればいいのかわからない」「貯金と投資、保険のバランスが気になる」という方もいるかもしれません。そんなときは、お金の専門家であるFP(ファイナンシャルプランナー)に相談してみるのも選択肢の一つです。
おかねと暮らしの相談窓口では、FPに無料で相談することができます。家計の見直しや保険、資産形成の設計など、幅広いテーマに対応しているので、ボーナスの使い道をきっかけに将来のお金の計画を整理したい方にも向いています。一人で悩むよりも、客観的な視点からアドバイスをもらうことで、自分に合った配分が見えてくるかもしれません。

よくある質問
Q. ボーナスを全額貯金するのはよくないですか?
全額貯金も一つの選択肢で、よくないということはありません。特に貯金が少ない時期や大きな目標がある場合は、貯金を優先するのも良い判断です。ただ、楽しみがまったくないと続かない人もいるため、少額でもご褒美枠を作ると気持ちよく貯金を続けやすくなります。
Q. 20代でボーナスを投資に回しても大丈夫ですか?
生活防衛資金を確保したうえで、余裕資金の範囲で長期の資産形成を始める人は多いです。投資には元本割れのリスクもあるため、仕組みを理解してから少額で始めるのが安心です。不安な場合は、FPなどの専門家に相談してみるのも良いでしょう。
Q. ボーナスがない会社の場合はどうすればいいですか?
毎月の給料から少しずつ3つの枠に分ける方法がおすすめです。たとえば、毎月決まった額を貯金用口座に自動で移すなど、仕組みで管理すると無理なく続けられます。
まとめ
20代のボーナスの使い道で迷ったら、まずは先取り貯金・自己投資・ご褒美の3つに分けてから使うことを意識してみてください。比率は「貯金5:自己投資3:ご褒美2」などを目安に、自分の貯金状況や目標に合わせて調整するのがポイントです。
貯金で将来の安心をつくり、自己投資で成長し、ご褒美で今を楽しむ。このバランスがとれると、ボーナスはもっと心強い味方になります。配分に迷うときは、FPの無料相談なども上手に活用しながら、自分らしいお金の使い方を見つけていきましょう。
※サービス内容・料金は変更される場合があります。最新情報は各公式サイトでご確認ください。転職・キャリアの判断はご自身の状況に合わせて行ってください。
コメント